
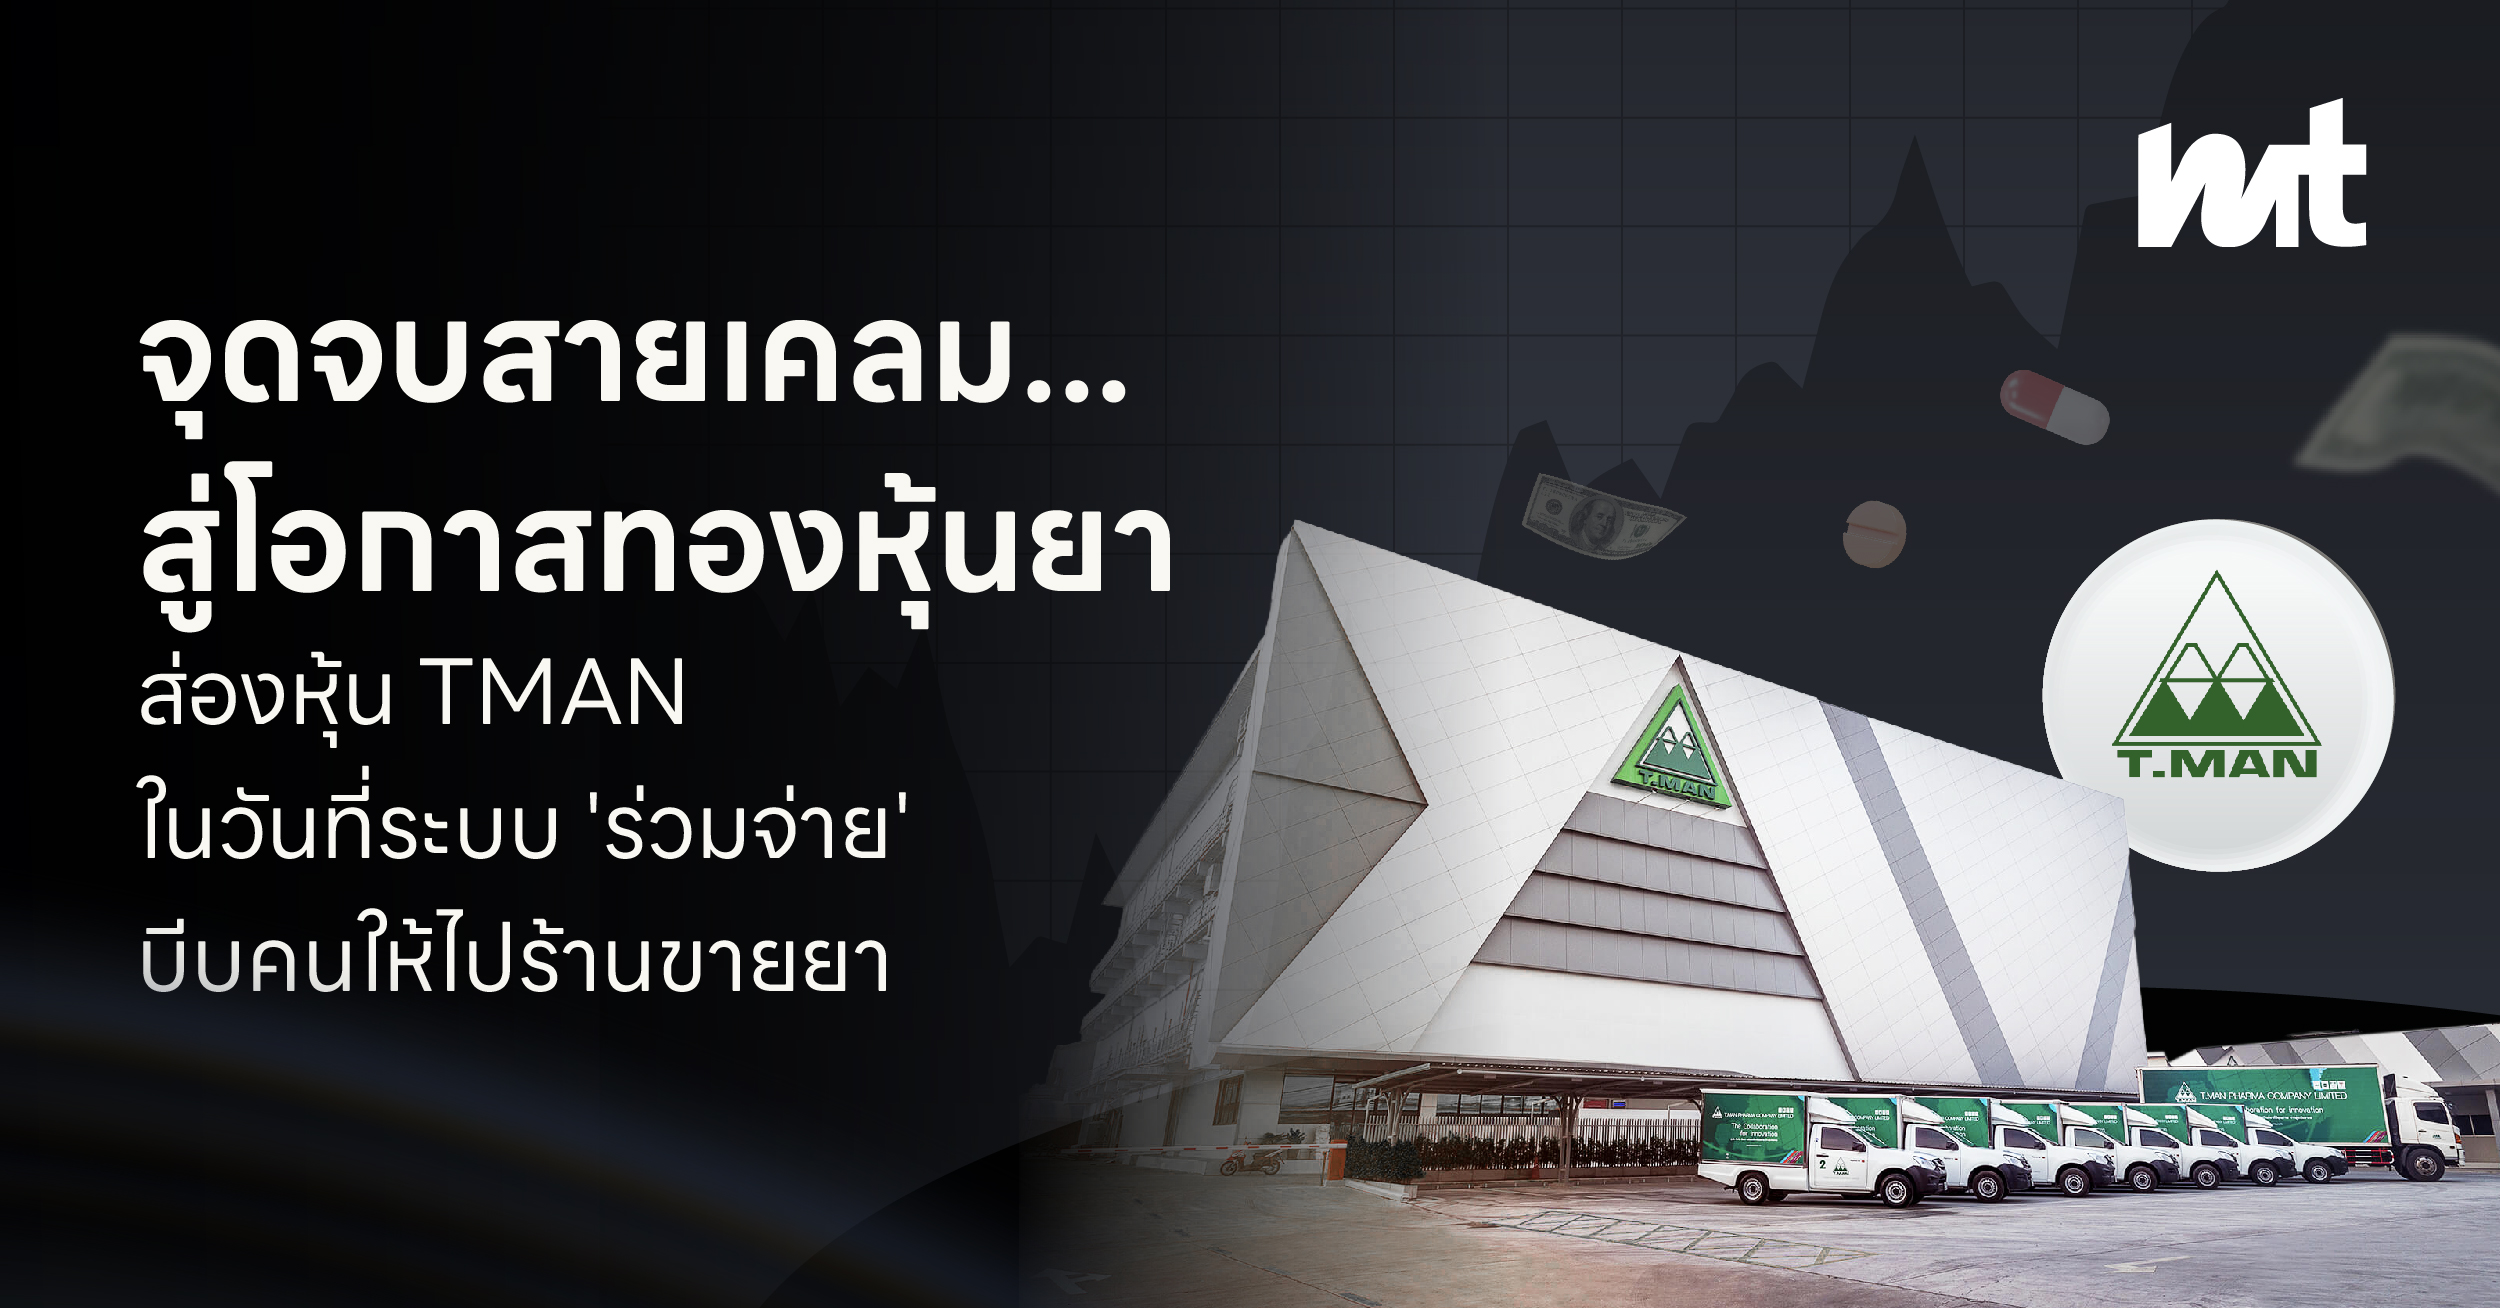
จุดจบสายเคลม… สู่โอกาสทองหุ้นยา ส่องหุ้น TMAN ในวันที่ระบบ ‘ร่วมจ่าย’ บีบคนให้ไปร้านขายยา

ใครที่ติดตามข่าวสารประกันชีวิตคงจะเริ่มได้ยินมาตั้งแต่ปีที่แล้วว่ามาตรฐานประกันสุขภาพใหม่ (New Health Standard) หรือเรื่อง Copayment สำหรับโรคเล็กน้อย (Simple Diseases) เริ่มมีการพูดถึงและทยอยใช้ตั้งแต่ปี 2025
เมื่อไม่กี่วันมานี้ บริษัทประกันสุขภาพเจ้าใหญ่ก็ออกแถลงว่าจะปิดการขายประกันแบบหมาจ่าย ตั้งแต่วันที่ 31 มี.ค.69 เป็นต้นไป ในขณะที่ตลาดกำลังกังวลกับเส้นตายเดือนมีนาคม 2026 ที่บริษัทประกันภัยเตรียมยกเลิกแพ็กเกจ "เหมาจ่ายแบบ 100%" และนำระบบ **Copayment (ร่วมจ่าย)** มาใช้อย่างเต็มรูปแบบ หลายคนมองเห็นวิกฤตของผู้บริโภคที่กำลังจะเปลี่ยนทิศจากการเข้าโรงพยาบาลไปร้านขายยา
เมื่อ "ไปโรงพยาบาล" แพงกว่าที่คิด
ระบบ Copayment ซึ่งจะมีผลบังคับใช้กับกรมธรรม์ใหม่ตั้งแต่ปี 2568 และจะส่งผลกระทบอย่างเต็มรูปแบบในปี 2569 ถูกออกแบบมาเพื่อควบคุมพฤติกรรม "การเคลมเกินความจำเป็น" โดยเฉพาะในกลุ่มโรคเจ็บป่วยเล็กน้อย (Simple Diseases) กลไกดังกล่าวมีเงื่อนไขที่ชัดเจนในการกำหนดให้ผู้เอาประกันต้องร่วมรับผิดชอบค่าใช้จ่าย ดังนี้
กรณีที่ 1: เคลมโรคเล็กน้อยบ่อย หากมีการเคลมตั้งแต่ 3 ครั้งขึ้นไปต่อปี และอัตราการเคลม (Claim Ratio) สูงกว่าหรือเท่ากับ 200% ของเบี้ยประกัน จะต้องร่วมจ่าย (Copayment) ในปีถัดไปในอัตรา 30% ของค่ารักษาพยาบาลทั้งหมด โดยครอบคลุมทุกค่ารักษาพยาบาล (รวมโรคร้ายแรง/ผ่าตัด)
กรณีที่ 2: ยอดเคลมรวมสูง หากอัตราการเคลม (Claim Ratio) สูงกว่าหรือเท่ากับ 400% ของเบี้ยประกัน (โดยไม่รวมผ่าตัดใหญ่/โรคร้ายแรง) จะต้องร่วมจ่ายในอัตรา 30% ของค่ารักษาพยาบาลทั้งหมด โดยครอบคลุมทุกค่ารักษาพยาบาลเช่นกัน
กรณีที่ 3: เข้าเงื่อนไขทั้งสองกรณี หากพบพฤติกรรมการเคลมบ่อยและยอดเคลมรวมสูงเกินเกณฑ์ทั้งสองข้อ จะต้องร่วมจ่ายในอัตราที่สูงขึ้นคือ 50% ของค่ารักษาพยาบาลทั้งหมด และครอบคลุมทุกค่ารักษาพยาบาลเช่นเดียวกับสองกรณีแรก
การปรับเปลี่ยนเงื่อนไขของประกันสุขภาพครั้งนี้ส่งผลกระทบต่อพฤติกรรมของผู้เอาประกันภัยอย่างเห็นได้ชัด และอาจทำให้ผู้คนมีแนวโน้มที่จะ หลีกเลี่ยงการไปโรงพยาบาลสำหรับอาการเจ็บป่วยเล็กน้อย และ หันไปรักษาตัวเองมากขึ้น โดยเฉพาะในกรณีเจ็บป่วยทั่วไป เช่น ไข้หวัด เจ็บคอ หรือปวดศีรษะ
อาณาจักรสุขภาพภายใต้ TMAN
สิ่งที่ทำให้ TMAN แตกต่างจากผู้เล่นอื่นไม่ใช่แค่ความเก่าแก่กว่า 50 ปี แต่คือการวางโครงสร้างธุรกิจแบบ End-to-End Healthcare Solution ผ่าน 5 บริษัทย่อยที่แบ่งหน้าที่กันอย่างชัดเจน ทำให้ TMAN สามารถกินรวบตั้งแต่ต้นน้ำ (วิจัย/ผลิต) ยันปลายน้ำ (จัดจำหน่าย)
โมเดลธุรกิจของ TMAN ขับเคลื่อนด้วย 3 แกนหลัก
1. Own Brand (Cash Cow & High Margin)
นี่คือหัวใจทำกำไรด้วย GPM สูงถึง ~50% นำทัพโดย Propoliz (ผู้นำตลาดสเปรย์พ่นคอ) และ Vita-C ซึ่งเบื้องหลังความสำเร็จมาจากฐานการผลิตที่ครอบคลุมทุก Segment:
ยาแผนปัจจุบัน: ผลิตโดย บจ. ที.แมน ฟาร์มา (TMAN ถือ 99.9%) รับหน้าที่ผลิตและนำเข้ายาคุณภาพสูง
สมุนไพร & Wellness: ผลิตโดย บจ. เฮเว่น เฮิร์บ (TMAN ถือ 99.9%) เจาะตลาดเทรนด์รักสุขภาพด้วยสมุนไพรและนวัตกรรมธรรมชาติ สินค้าที่เป็นที่รู้จัก เช่น ยาน้ำแก้ไอ ไอยรา และ โพรโพลิซ เมาท์ สเปรย์
และ บจ. ทีเอ็มทีโปรสปอร์ต (TMAN ถือ 99.9%) ผลิตภัณฑ์ชูโรงคือเวย์โปรตีนที่เจาะกลุ่มคนออกกำลังกายโดยเฉพาะ ทำให้ TMAN มีสินค้าครอบคลุม "ทุกช่วงวัย" ตั้งแต่เด็กยันผู้สูงอายุ
2. Distributor & Partner (Growth Engine)
นอกเหนือจากการจำหน่ายผลิตภัณฑ์ของตนเองแล้ว บริษัท ที.แมน ฟาร์มาซูติคอล จำกัด (มหาชน) ในฐานะบริษัทแม่ ยังรับหน้าที่เป็น "ผู้จัดจำหน่ายระดับประเทศ" โดยอาศัยความได้เปรียบจากเครือข่ายร้านขายยากว่า 10,000 แห่ง
นอกจากนี้ การจับมือกับ Bertram (เซียงเพียว) ไม่เพียงแต่ช่วยเพิ่มรายได้เท่านั้น แต่ยังเป็นการใช้ประโยชน์จาก Economy of Scale ของเครือข่ายการขนส่งและทีมขายอย่างเต็มที่ ส่งผลให้รายได้จากส่วนนี้เติบโตอย่างก้าวกระโดดกว่า 500%
3. Innovation & OEM (The Brain & Efficiency)
นอกจากบริษัทผลิตและจัดจำหน่าย สำหรับหุ้น Healthcare ที่ดีต้องมี Innovation และ TMAN มี บจ. โนว่า เฮลธ์ (TMAN ถือ 99.9%) บริษัทภายใต้กลุ่มธุรกิจในเครือสำหรับพัฒนางานวิจัยนวัตกรรมผลิตภัณฑ์สุขภาพ R&D Center ที่คอยวิจัยนวัตกรรมใหม่ๆ ป้อนเข้าสู่ตลาด
จากสัมภาษณ์ของคุณประพล ฐานะโชติพันธ์ ประธานเจ้าหน้าที่บริหาร TMAN เปิดเผยกับทันหุ้นว่า “บริษัทยังเร่งขยายพอร์ตในกลุ่ม ยาโรคไม่ติดต่อเรื้อรัง (NCDs) เช่น เบาหวาน ความดันโลหิตสูง และโรคหัวใจ ซึ่งเป็นตลาดที่เติบโตต่อเนื่องจากโครงสร้างประชากรและพฤติกรรมผู้บริโภค”
หุ้นดีที่ราคายังถูก และโอกาสที่ตลาดยังมองข้าม?
TMAN จัดว่าเป็นหุ้นที่ Undervalued" (ราคาต่ำกว่ามูลค่าพื้นฐาน) เมื่อเทียบกับศักยภาพการเติบโตและคู่แข่งในอุตสาหกรรม ปัจจุบัน TMAN ซื้อขายในระดับราคาที่ "ถูก" กว่ากลุ่มอุตสาหกรรมเดียวกันอย่างมีนัยสำคัญ แม้จะมีความสามารถในการทำกำไรที่ใกล้เคียงหรือดีกว่า
- TMAN มีค่า P/E อยู่ที่ประมาณ 9.0 - 9.5 เท่า ซึ่งถือว่าต่ำมากเมื่อเทียบกับคู่แข่งอย่าง BLC (13.0 - 13.7 เท่า) และ MEGA (14.0 - 14.5 เท่า)
- แม้จะมี P/E ต่ำ แต่ TMAN มีอัตรากำไรสุทธิ (Net Margin) อยู่ในระดับสูงที่ 19% - 20%
- Discount จากราคา IPO โดย TMAN ราคา IPO เดิมอยู่ที่ 16.30 บาท (คิดเป็น P/E ณ ตอนนั้น 15.6 เท่า) แต่ราคาปัจจุบันปรับตัวลงมาอยู่ในโซน 10.30 - 10.50 บาท ทำให้ค่า P/E ลดลงมาเหลือเพียงเลขหลักเดียว ซึ่งถือเป็นระดับที่น่าสนใจสำหรับการลงทุนระยะยาว
IAA Consensus มีมุมมองเชิงบวกอย่างมากต่อ TMAN
- คำแนะนำ"ซื้อ" (Buy) 100% จาก บล.หยวนต้า , บล.เอเชียพลัส, บล.กสิกร
- ราคาเป้าหมายเฉลี่ยปี 2569 อยู่ที่ 17.60 บาท
หากเทียบราคาตลาดปัจจุบัน (ประมาณ 10.30 - 10.50 บาท) กับราคาเป้าหมายเฉลี่ย นักลงทุนมีโอกาสได้รับผลตอบแทนจากส่วนต่างราคา (Capital Gain) สูงถึง 67% - 70%
⚠️ ความเสี่ยงที่ต้องนำมาคิดต่อ
- การพึ่งพาการนำเข้าสารตั้งต้นยา (API) จากต่างประเทศ ทำให้มีความเสี่ยงจากอัตราแลกเปลี่ยนและ Supply Chain
- นโยบายภาครัฐ ความเสี่ยงจากการควบคุมราคากลางยา อาจกระทบมาร์จิ้นในช่องทางโรงพยาบาล
สรุป
TMAN เป็นหุ้นไทยตัวหนึ่งที่ยืนอยู่บนจุดตัดของ Mega Trend สังคมผู้สูงอายุ และการเปลี่ยนระบบประกันสุขภาพมาเป็น Copayment ซึ่งถือว่าหุ้นตัวนี้ยังมีโอกาส Upside ที่น่าสนใจสำหรับนักลงทุนที่มองหา Defensive Growth Stock เข้าพอร์ต
📍 หมายเหตุ: ข้อมูลนี้มีวัตถุประสงค์เพื่อการศึกษาและวิเคราะห์ธุรกิจเท่านั้น ไม่ใช่คำแนะนำในการซื้อขายหลักทรัพย์ ผู้ลงทุนควรศึกษาข้อมูลเพิ่มเติมก่อนตัดสินใจ
Tagged in
บทความที่เกี่ยวข้อง
ชนะคำสาปคนรวย 3 รุ่น “พ่อสร้าง ลูกใช้ หลานทำพังR...
มีธุรกิจครอบครัวจำนวนมาก ที่รุ่นพ่อสร้างจากศูนย์ด้วยหยาดเหงื่อ รุ่นลูกรับช่วงต่อแล้วใช้...
ถ้าตอนนี้มีเงินก้อนหนึ่ง และอยากมีเงินใช้หลังเกษียณ ควรซื...
ถ้าวันนี้เรามีเงินก้อนหนึ่งที่พอจะนำเอาไปต่อยอดให้เกิดประโยชน์กับชีวิตได้นอกเหนือจากการ...
หุ้น EVEANDBOY (EB) ว่าที่น้องใหม่ตลาด SET “ปันผล” ขั้นต่...
วันที่ 10 กันยายน 2569 บริษัท อีฟ แอนด์ บอย จำกัด (มหาชน) หรือ EVEANDBOY เจ้าของร้านเคร...
มหาเศรษฐีกว่า 48% ทำ “ประกันชีวิต” ไม่ใช่เพราะ เลี่ยงภาษี...
ลองนึกภาพครอบครัวหนึ่งที่มีทรัพย์สินหลายพันล้านบาท แต่พอเจ้าของทรัพย์เสียชีวิตกะทันหัน ...
เราใช้คุกกี้เพื่อพัฒนาประสิทธิภาพ และประสบการณ์ที่ดีในการใช้เว็บไซต์ของคุณ คุณสามารถศึกษารายละเอียดได้ที่ นโยบายความเป็นส่วนตัว