
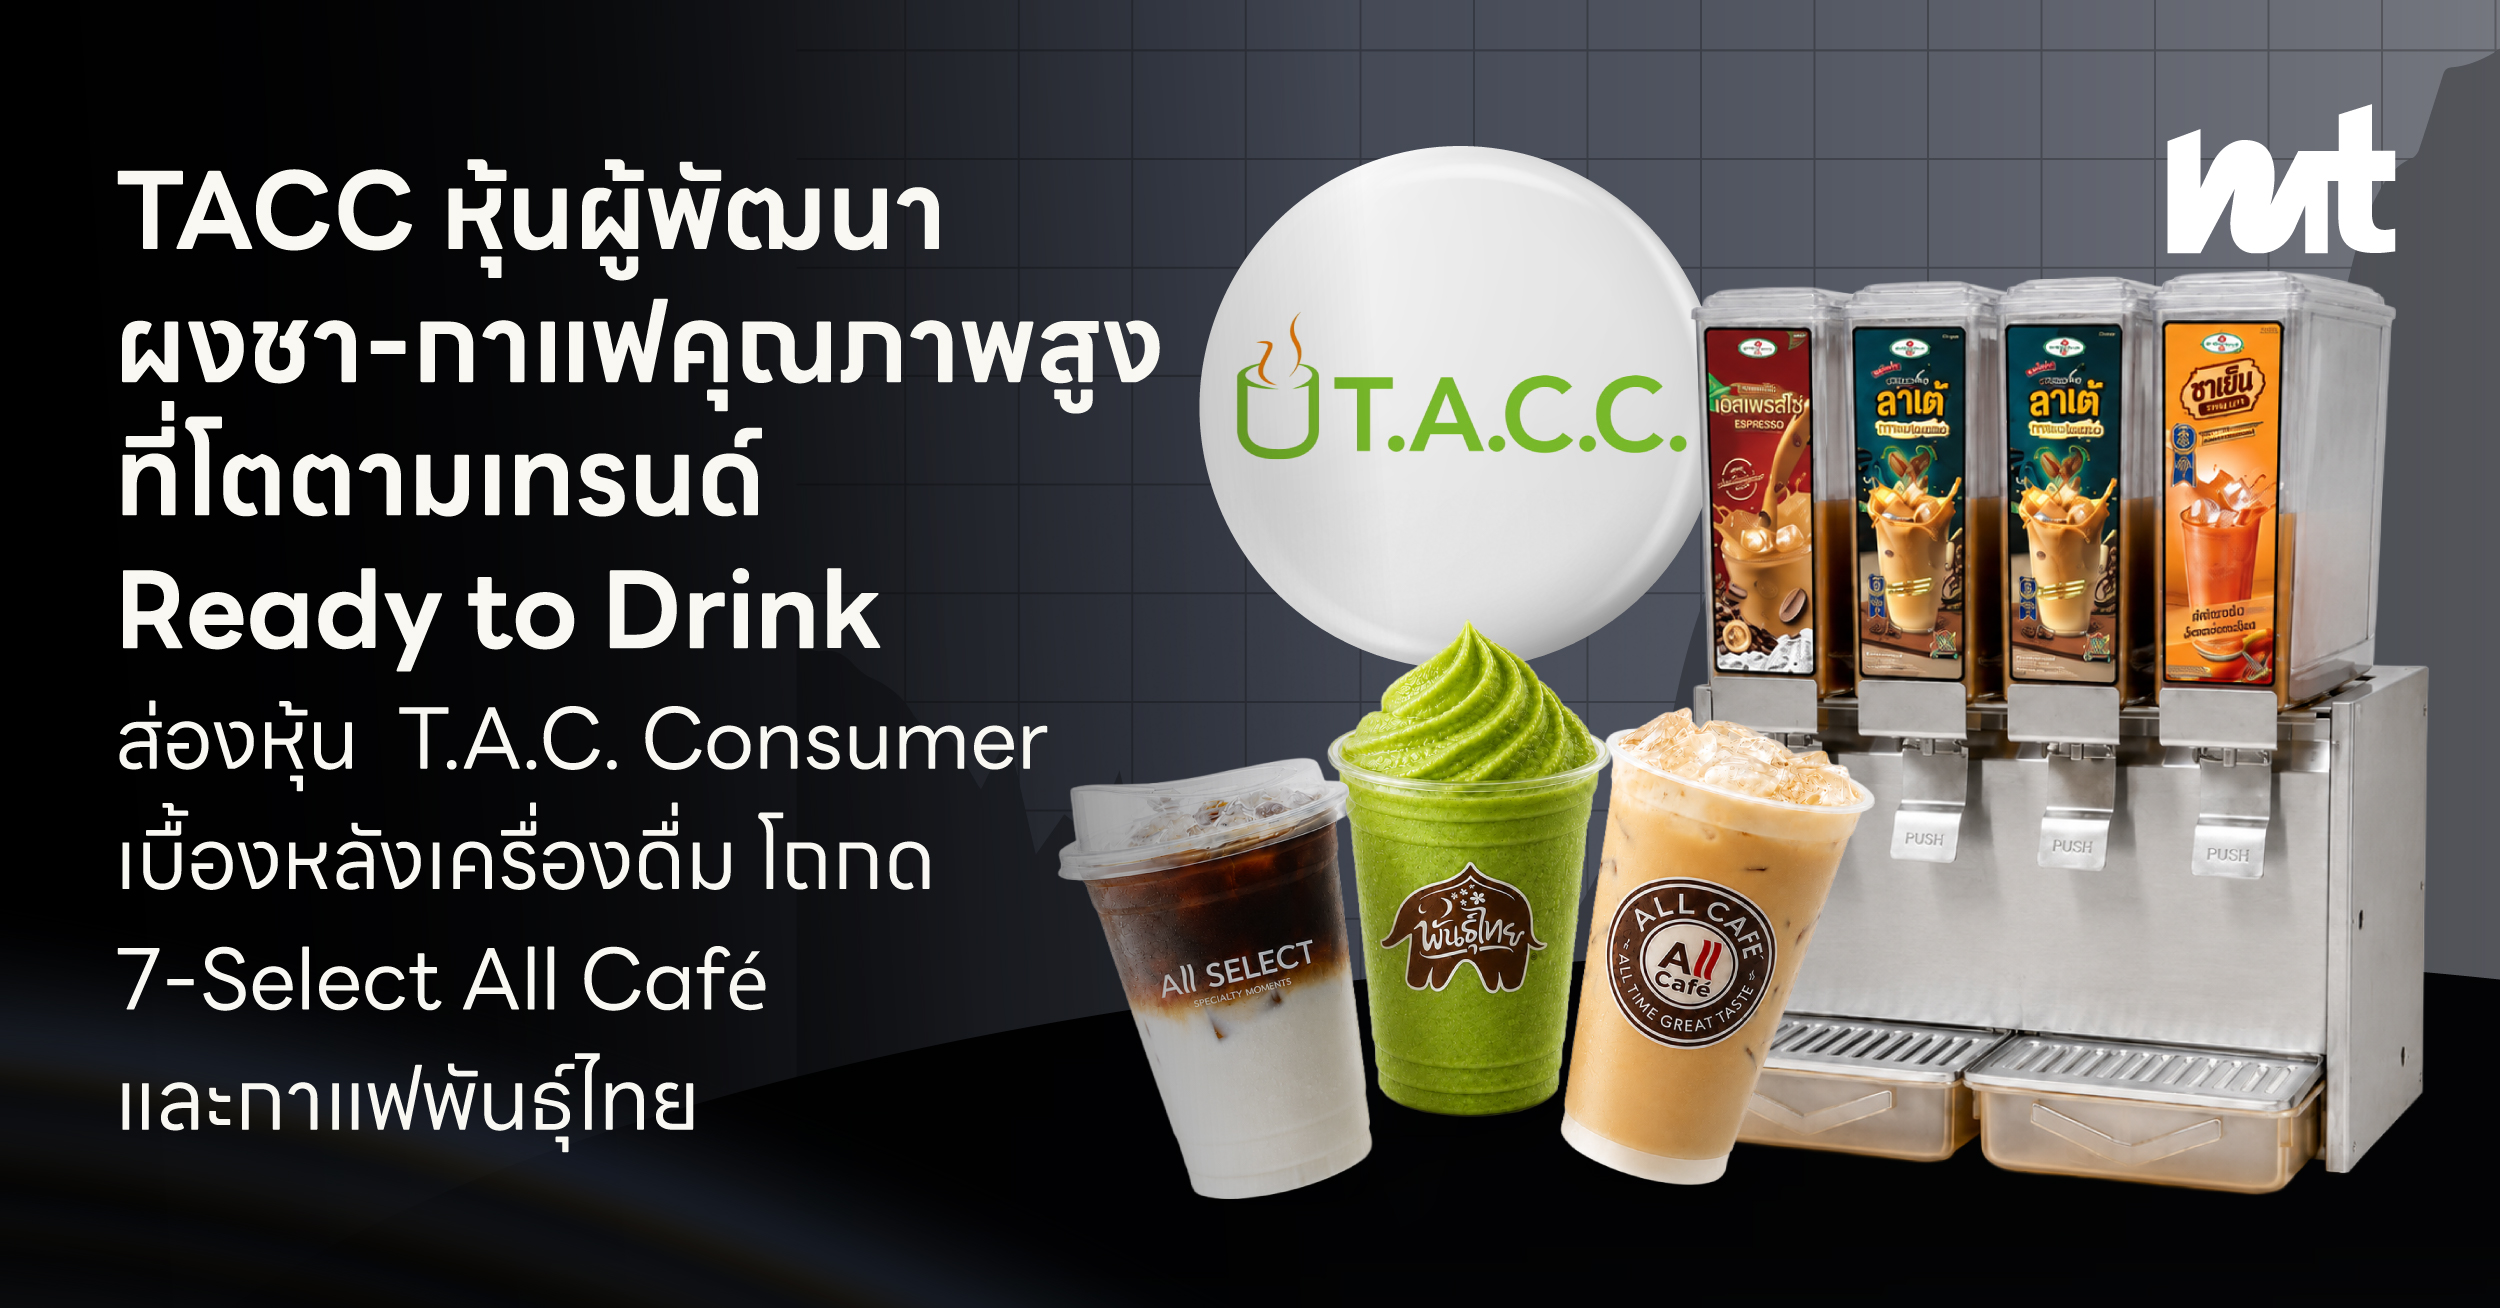
TACC หุ้นผู้พัฒนาผงชา-กาแฟคุณภาพสูง ที่โตตามเทรนด์ Ready to Drink ส่องหุ้น TACC เบื้องหลังเครื่องดื่มโถกด 7-Select, All Café และกาแฟพันธุ์ไทย

เมื่อก่อนเวลาเดินเข้า 7-Eleven
สิ่งแรกที่หลายคนนึกถึงคงเป็น “ขนมจีบ ซาลาเปา”
แต่วันนี้ภาพนั้นเปลี่ยนไปแล้ว เพราะสิ่งแรกที่คนส่วนใหญ่นึกถึงกลับเป็น
“กาแฟ ชาเขียว หรือชาไทย”
เวลาแวะปั๊มน้ำมันก็ไม่ต่างกัน เดี๋ยวนี้แวะปั้มก็ต้องมองหากาแฟพันธุ์ไทย
ภาพเหล่านี้กำลังสะท้อนพฤติกรรมใหม่ของคนไทย และทุกครั้งที่ยกแก้วขึ้นดื่ม กำลังมีบริษัทหนึ่งในตลาดหุ้น mai สร้างรายได้จากพฤติกรรมเหล่านั้นอยู่เสมอ
บริษัทนั้นคือ T.A.C. Consumer หรือ TACC ผู้อยู่เบื้องหลังการผลิตและจัดจำหน่ายเครื่องดื่มกาแฟพันธุ์ไทย ชาไทย ชาเขียว และเครื่องดื่มในระบบโถกด 7-Select ทั่วประเทศ รวมถึงขยายสู่ตลาด 7-Eleven ในประเทศเพื่อนบ้านด้วย
TACC คืออะไร และทำไมถึงเติบโตได้ดีในยุคนี้?
TACC หรือ T.A.C. Consumer เป็นบริษัทที่ทำธุรกิจเกี่ยวกับเครื่องดื่มและสินค้าไลฟ์สไตล์ ทั้งในไทยและต่างประเทศ โดยธุรกิจหลักแบ่งออกเป็น 2 กลุ่ม
B2B (ขายให้ธุรกิจ) นี่คือรายได้หลักของบริษัท ได้แก่ ระบบโถกดเครื่องดื่ม (Drink Dispenser) ใน 7-Eleven ภายใต้แบรนด์ 7-Select, เครื่องดื่มเมนู Non-Coffee ใน All Café และตู้ Vending Machine
B2C (ขายตรงผู้บริโภค) สินค้าแบรนด์ตัวเอง เช่น ชานมไทย Na-Arun, เครื่องดื่มผลไม้ TRIVA, ชาเขียว Zenya และสินค้า Character License เช่น Dog Please, Warbie Yama, LINE CREATORS นอกจากนี้ยังมีธุรกิจจัดจำหน่ายผลิตภัณฑ์เสริมอาหารและความงามอีกกลุ่มหนึ่งด้วย
พูดให้เข้าใจง่าย TACC คือ “ผู้อยู่เบื้องหลัง” เครื่องดื่มจำนวนมากที่คนไทยดื่มกันทุกวัน โดยเฉพาะใน 7-Eleven และร้านกาแฟพันธุ์ไทย ทุกครั้งที่คุณกดกาแฟหรือชาจากโถกดในร้าน รายได้ส่วนหนึ่งกำลังไหลเข้าสู่ TACC
นั่นทำให้การเติบโตของบริษัทผูกอยู่กับเครือข่ายของ 7-Eleven โดยตรง ซึ่งปัจจุบันมีมากกว่า 15,400 สาขา (ข้อมูล CP All ณ พฤษภาคม 2025) และยังขยายสาขาใหม่ต่อเนื่องทุกปี
หมายความว่า ทุกครั้งที่มี 7-Eleven เปิดเพิ่ม TACC ก็มี “จุดขายใหม่” เพิ่มขึ้นตามไปโดยอัตโนมัติ ในฐานะ Key Strategic Partner ด้านเครื่องดื่มโถกดและเมนู Non-Coffee ของ All Café
ขณะเดียวกัน ตลาดเครื่องดื่มพร้อมดื่ม (Ready-to-Drink) ในไทยก็ยังอยู่ในช่วงเติบโต โดยเฉพาะกลุ่มชาไทยและชาเขียว เฉพาะตลาดชาไทยในปี 2024 มีมูลค่ามากกว่า 16,800 ล้านบาท เติบโต 6.8% จากปีก่อน และกระแสความนิยมในกลุ่มผู้บริโภค Gen Y-Z ยังแข็งแรงต่อเนื่อง แม้จะมีแรงกดดันจากภาษีน้ำตาลก็ตาม
จากการเล่าถึงธุรกิจนี้ของ TACC เอง ก็พอจะบอกได้ว่ารายได้ของธุรกิจนี้กำลังเติบโตไปพร้อมกับ “พฤติกรรมการบริโภค” ของผู้คนในทุกวัน
ตัวเลขที่ต้องหยุดอ่าน
เมื่อวันที่ 11 พฤษภาคม 2569 TACC ประกาศผลประกอบการไตรมาส Q1/2569 บริษัทมีรายได้จากการขาย 638.62 ล้านบาท เพิ่มขึ้น 108.63 ล้านบาท (+20.50%) มีกำไรสุทธิ 99.67 ล้านบาท เพิ่มขึ้น 26.56 ล้านบาท โตขึ้นถึง 36% จากช่วงเดียวกันของปีที่แล้ว และโตถึง 75% จากไตรมาสที่แล้ว (Q4/2568) ด้วย
แรงขับเคลื่อนหลักมาจากการขยายสาขา 7-Eleven ทั้งในและต่างประเทศรวมกว่า 170 สาขาใหม่ และสาขากาแฟพันธุ์ไทยอีกกว่า 150 สาขา ซึ่งแต่ละสาขาคือรายได้ประจำวันที่ไหลเข้าบริษัทอย่างสม่ำเสมอ อีกทั้ง TACC ยังสามารถรักษาอัตรากำไรขั้นต้นที่ 32% ไว้ได้ ขณะที่ค่าใช้จ่ายในการขายและบริหาร (SG&A) ลดลงเหลือ 13% ของรายได้ จาก 16% ในปีก่อน (นี่คือสัญญาณของบริษัทที่บริหารต้นทุน)
ถ้าเทียบเป็นอัตรากำไรสุทธิ ปัจจุบันอยู่ที่ 15.6% สูงกว่าค่าเฉลี่ยย้อนหลังของบริษัทและสูงกว่าหลายบริษัทในกลุ่มอุตสาหกรรมเดียวกัน
แผนอนาคตที่ยังไปต่อ
CEO ชัชชวี วัฒนสุข เปิดเผยว่าภาพรวมว่าในปี 2026 นี้ บริษัทตั้งเป้ารายได้โต Double Digit (10%+) ซึ่งถ้าทำได้จริงหมายความว่ารายได้ทั้งปีจะขยับจาก 2,399 ล้านบาทในปี 2568 ไปสู่ระดับราว 2,551 ล้านบาท (ตามประมาณการของ Pi Securities)
ที่น่าสนใจคือบริษัทไม่ได้นิ่งเฉยกับช่องทางเดิม ประธานเจ้าหน้าที่บริหาร TACC เปิดเผยว่า บริษัทมีแผนเดินหน้าขยายธุรกิจอย่างต่อเนื่อง เพื่อลดการพึ่งพารายได้จากช่องทางเดิม พร้อมมองหาโอกาสในการควบรวมกิจการ (M&A) และการร่วมทุนเพื่อสร้าง New S-Curve รองรับการเติบโตในระยะยาว
ขณะเดียวกัน บริษัทฯ ยังให้ความสำคัญกับการดำเนินธุรกิจตามแนวทาง ESG ควบคู่กับการเพิ่มประสิทธิภาพด้านการบริหารต้นทุน และการนำเทคโนโลยีเข้ามาช่วยยกระดับการดำเนินงาน เพื่อเสริมความแข็งแกร่งและสร้างการเติบโตอย่างยั่งยืนในอนาคต
ถ้า M&A เกิดขึ้นจริงในระยะ 1-2 ปีนี้ นั่นอาจเป็นตัวเร่งสำคัญที่ทำให้ตลาดต้องประเมินมูลค่าหุ้น TACC ใหม่ทั้งหมด
มุมมองของนักวิเคราะห์ vs ราคาตลาด
Pi Securities ออกบทวิเคราะห์ฉบับวันที่ 11 พฤษภาคม 2569 ปรับคำแนะนำเป็น "ซื้อ" อีกครั้ง หลังจากราคาหุ้นปรับตัวลงมาจนมี Upside กว่า 21% จากมูลค่าเหมาะสมที่ประเมินไว้ที่ 6.6 บาท (อิง 12x PER ปี 2569E)
ราคาปัจจุบัน ณ วันที่ 12 พฤษภาคม 2569 อยู่ที่ 5.45 บาท Market Cap ราว 3,314 ล้านบาท ซึ่งถ้าดูในมุมของปันผลที่คาดไว้ 8.5-9% ต่อปี ตัวเลขนี้ถือว่าสูงกว่าดอกเบี้ยเงินฝากมากเป็นพิเศษในสภาวะอัตราดอกเบี้ยปัจจุบัน
ROE ที่ 38.8% ในปีนี้ และ ROA ที่ 23.3% สะท้อนว่าบริษัทใช้เงินทุนได้มีประสิทธิภาพสูงมาก ขณะที่งบดุลยังสะอาด ไม่มีหนี้ระยะยาว (Net Debt/Equity = -0.7x) และมีเงินสดในมือราว 519 ล้านบาท
ความเสี่ยงที่ต้องไม่มองข้าม
- ประการแรก ต้นทุนบรรจุภัณฑ์ที่เริ่มปรับตัวสูงขึ้น ซึ่งใน Q1/2569 ยังไม่กระทบมากนัก แต่นักวิเคราะห์เตือนว่าตั้งแต่ Q2 เป็นต้นไปผลกระทบจะชัดขึ้น โดยเฉพาะต้นทุนวัสดุบรรจุภัณฑ์ที่เชื่อมโยงกับราคาน้ำมันและวัตถุดิบนำเข้า
- ประการที่สอง ฝนที่มาเร็วกว่าปกติในปีนี้ตั้งแต่ต้นเดือนพฤษภาคม อาจกระทบยอดขายเครื่องดื่มเย็นในช่วงหน้าร้อนที่โดยปกติจะเป็น High Season รวมถึงนักท่องเที่ยวหลังสงกรานต์ที่เริ่มลดลงแล้ว
- ประการที่สาม ความเสี่ยงเชิงโครงสร้างที่ TACC พึ่งพา 7-Eleven เป็นช่องทางหลัก ซึ่งแม้กลยุทธ์กระจายความเสี่ยงที่กำลังเดินหน้า แต่กว่าผลจะเห็นเป็นรูปธรรมยังต้องใช้เวลาอีก 1-2 ปี
สรุป
TACC ไม่ใช่หุ้นที่จะโต 10 เท่าในข้ามคืน แต่มันคือประเภทหุ้นที่วิ่งทำงานให้คุณทุกวัน สำหรับนักลงทุนที่ชอบหุ้น Defensive ที่มีรายได้สม่ำเสมอ ปันผลดี และผู้บริหารที่มีวิสัยทัศน์ชัดเจน TACC อาจเป็นหนึ่งในตัวเลือกที่คุ้มค่าพิจารณา จุดที่น่าจับตาที่สุดในช่วง 3-6 เดือนข้างหน้าคือ ผลประกอบการ Q2/2569 ว่าต้นทุนที่เพิ่มขึ้นจะกระทบ Margin มากเพียงใด และจะมีข่าว M&A หรือ JV ที่เป็นรูปธรรมออกมาเมื่อไหร่
เพราะถ้ามีทั้งสองอย่างพร้อมกัน นั่นอาจเป็นจังหวะที่ตลาดต้องมอง TACC ด้วยสายตาใหม่ทั้งหมด
*เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลและวิเคราะห์เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน นักลงทุนควรศึกษาข้อมูลเพิ่มเติมและตัดสินใจด้วยวิจารณญาณของตัวเองเสมอ*
Tagged in
บทความที่เกี่ยวข้อง

บัญชีเงินฝากมีประกันอุบัติเหตุให้ด้วย? เช็กสิทธิประโยชน์ท...
บัญชีเงินฝากที่เราใช้ทุกวันไม่ได้มีหน้าที่แค่เก็บเงินหรือทำธุรกรรม เพราะบางบัญชียังมาพร...
ทำไมเศรษฐีตระกูลดิสนีย์ ถึงเรียกร้องให้เก็บภาษี ‘ตน...
‘ภาษี’ หนึ่งในรายจ่ายที่เศรษฐีและคนที่มีรายได้เยอะต้องเจอ ซึ่งเศรษฐีแต่ละคนก็ล้วนหาทางว...
ไม่กล้าคุยเรื่อง “มรดก” เพราะกลัวทะเลาะ กับคน...
ครอบครัวมหาเศรษฐี ก็ทะเลาะกันเรื่องนี้ เมื่อคนที่สร้างธุรกิจและความมั่งคั่ง ให้กับครอบค...
คนรวยยอมจ่าย ค่าธรรมเนียม TALS 1-3% ให้พอร์ตตัวเอง “...
ทำไมคนรวยระดับโลก ถึงยอมจ่ายค่าธรรมเนียม ดูแลพอร์ตถึง 1-3% เพื่อให้ตัวเอง “ขาดทุน...
เราใช้คุกกี้เพื่อพัฒนาประสิทธิภาพ และประสบการณ์ที่ดีในการใช้เว็บไซต์ของคุณ คุณสามารถศึกษารายละเอียดได้ที่ นโยบายความเป็นส่วนตัว