
ชีวิตพร้อมแค่ไหน? ลองเช็ก 5 ความเสี่ยงทางการเงินที่หลายคนมักลืมวางแผนรับมือ
ชีวิตพร้อมแค่ไหน? ถ้าวันหนึ่งเกิดเหตุไม่คาดฝัน ลองเช็ก 5 ความเสี่ยงที่หลายคนมักลืมวางแผนก่อนจะสาย! 🛡️✨
หลายคนมุ่งมั่นวางแผนสร้างความมั่งคั่งและเป้าหมายความสำเร็จในชีวิต แต่อาจเผลอมองข้ามการจัดการ "ความเสี่ยง" ที่มองไม่เห็น ไม่ว่าจะเป็นอุบัติเหตุ ปัญหาสุขภาพ หรือเหตุฉุกเฉินทางการเงิน
ซึ่งหากเกิดเหตุการณ์ไม่คาดฝันขึ้นมา อาจส่งผลกระทบโดยตรงกับเงินเก็บที่เราสะสมมาทั้งชีวิต การวางแผนชีวิตที่ดีอย่าง จึงไม่ใช่แค่การหารายได้เพิ่มเพียงอย่างเดียว แต่คือการสร้างเกราะป้องกันเพื่อไม่ให้ชีวิตต้องสะดุด
วันนี้เราจึงอยากชวนทุกคนมาลองเช็ก 5 ความเสี่ยงทางการเงินที่หลายคนอาจเผลอมองข้ามไป เพื่อเปลี่ยนการรับมือกับความเสี่ยงแบบเดิม ๆ ให้เป็นการเตรียมพร้อมอย่าง Smart และเพิ่มความมั่นใจในทุกก้าวของชีวิตไปด้วยกัน
ความเสี่ยงด้านสุขภาพ
ความเจ็บป่วยเป็นเรื่องที่คาดเดาไม่ได้ หากเกิดเหตุไม่คาดฝันค่ารักษาพยาบาลที่มีแนวโน้มปรับตัวสูงขึ้นในทุก ๆ ปี อาจทำให้เป้าหมายการเงินของครอบครัวสะดุดลง เราจึงอยากชวนทุกคนมาลองเช็ก 3 ความเสี่ยงทางการเงินด้านสุขภาพเพื่อเตรียมรับมือกัน ดังนี้
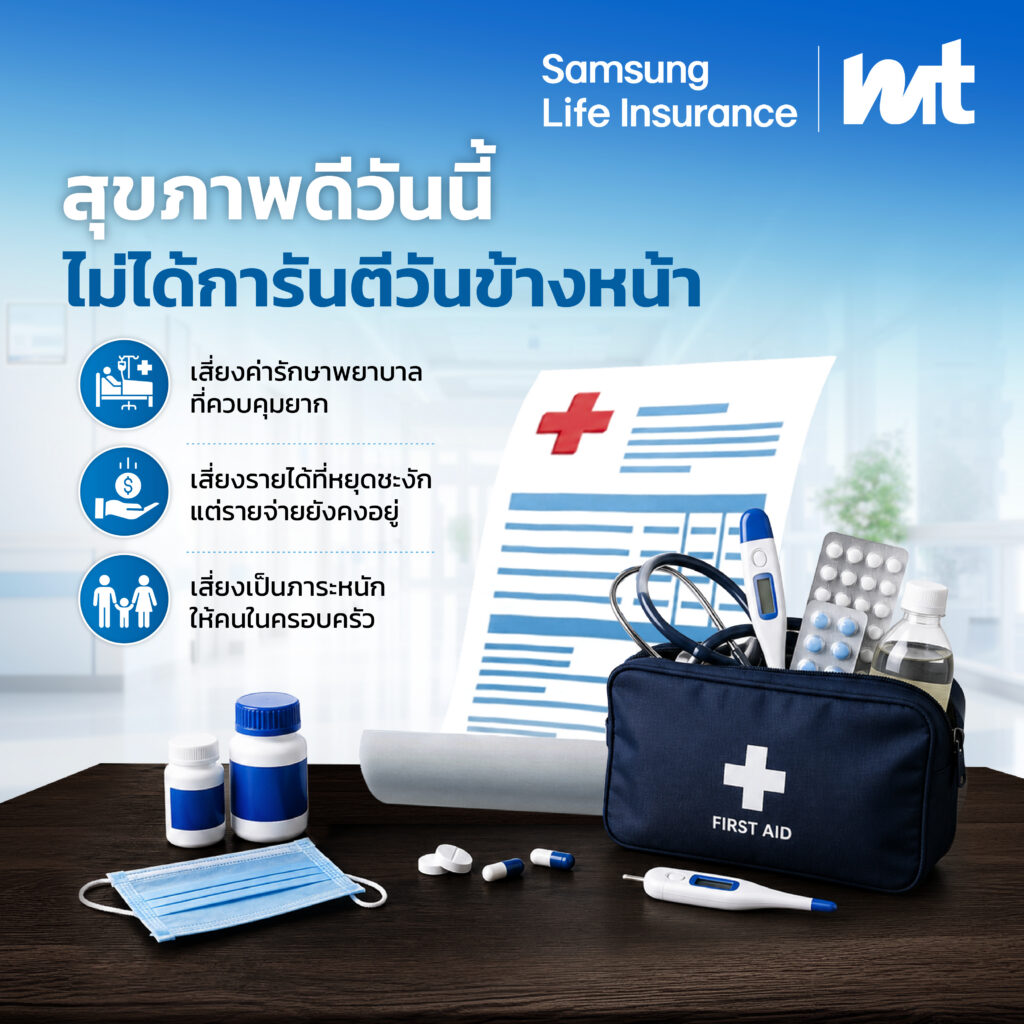
💊 เสี่ยงค่ารักษาพยาบาลที่ควบคุมยาก
ในปัจจุบันค่าบริการทางการแพทย์โดยเฉพาะสำหรับโรคร้ายแรงหรือโรคเรื้อรังมีการปรับตัวสูงขึ้นอย่างต่อเนื่อง การไม่มีแผนรองรับที่ชัดเจนอาจทำให้เงินออมทั้งชีวิต หรือเงินก้อนที่เตรียมไว้สำหรับเป้าหมายสำคัญอื่น ๆ ต้องถูกนำมาใช้จ่ายในการรักษาพยาบาลจนหมดสิ้นได้
💊 เสี่ยงรายได้ที่หยุดชะงัก แต่รายจ่ายยังคงอยู่
หากต้องพักฟื้นเป็นระยะเวลานานจนกระทบต่อรายได้หลัก ในขณะที่ภาระค่าใช้จ่ายรายเดือน เช่น ค่าผ่อนบ้าน ผ่อนรถ หรือค่าใช้จ่ายในครอบครัวยังคงเดินหน้าต่อ การขาดแผนสำรองทางการเงินจะทำให้เราตกอยู่ในสถานการณ์ที่ลำบากกว่าเดิม
💊 เสี่ยงการเป็นภาระหนักให้คนในครอบครัว
หากเกิดเหตุฉุกเฉินขึ้นโดยไม่มีแผนรับมือที่ดีพอ ภาระค่าใช้จ่ายจำนวนมากมักจะตกไปอยู่กับคนในครอบครัวโดยตรง ซึ่งอาจส่งผลกระทบต่อคุณภาพชีวิตและความมั่นคงทางการเงินของคนข้างหลังในระยะยาวอย่างหลีกเลี่ยงไม่ได้
ความเสี่ยงด้านการเงิน
การมีรายได้สูงไม่ได้แปลว่าสุขภาพการเงินของเราจะปลอดภัยเสมอไป หากขาดการบริหารจัดการรายรับ-รายจ่ายที่สมดุล วันที่เกิดเหตุฉุกเฉินขึ้นมาชีวิตก็อาจสะดุดได้ ลองมาเช็กสุขภาพทางการเงินไปพร้อม ๆ กันว่าตอนนี้เรากำลังเผชิญกับ "สัญญาณเตือน" ที่ทำให้การเงินสั่นคลอนอยู่หรือไม่?
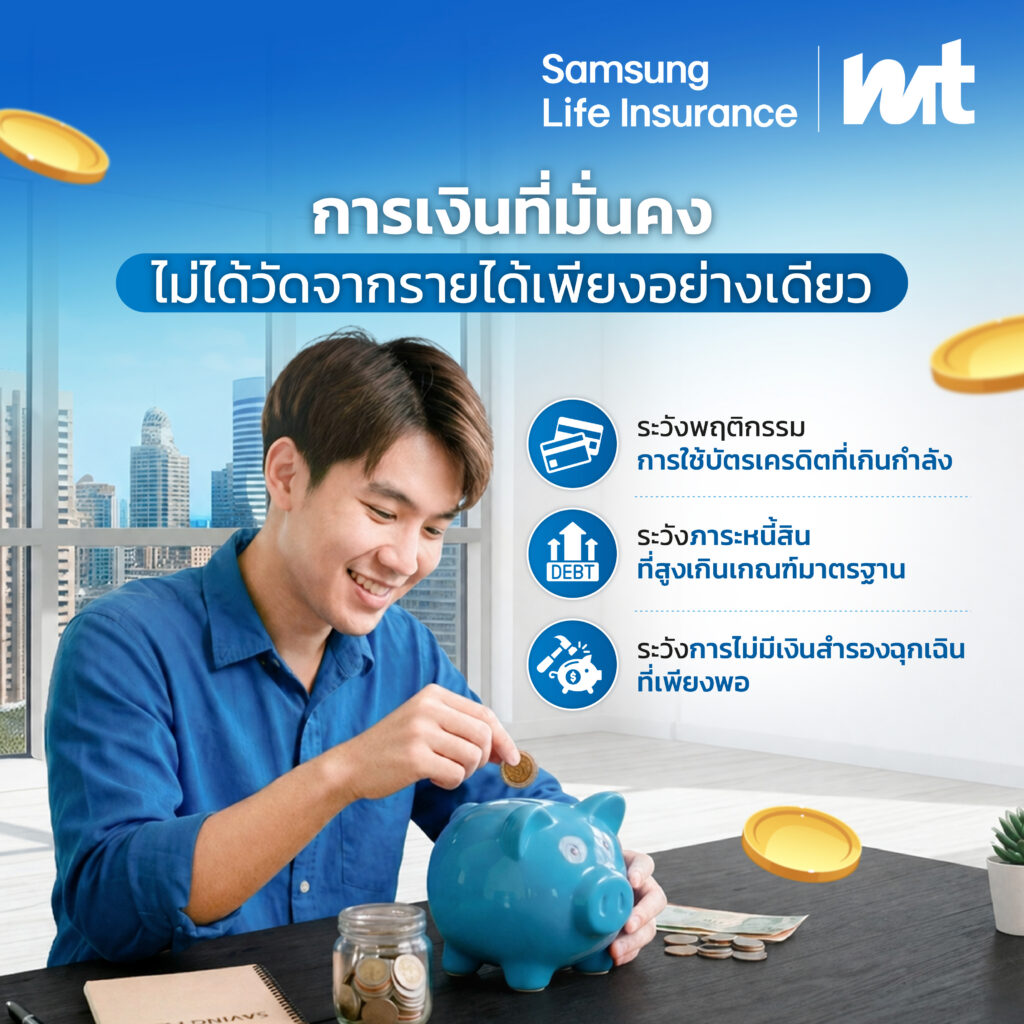
🚨 ภาระหนี้สินที่สูงเกินเกณฑ์มาตรฐาน
หากรายได้ส่วนใหญ่ต้องถูกใช้ไปกับการผ่อนชำระหนี้สินเกินกว่า 40% ของรายได้รวม จะทำให้สภาพคล่องในแต่ละเดือนลดน้อยลง ส่งผลให้เราไม่มีเงินเหลือเก็บออม และเมื่อเกิดเหตุการณ์ไม่คาดฝันขึ้น เราจะไม่มีความสามารถในการหยิบยื่นเงินสดมาใช้จัดการปัญหาได้ทันที
🚨 พฤติกรรมการใช้บัตรเครดิตที่เกินกำลัง
การใช้บัตรเครดิตเป็นเครื่องมือเพื่อเสริมสภาพคล่องนั้นทำได้ แต่หากรูดเกินกำลังแล้วเลือกจ่ายเพียงยอดขั้นต่ำหรือกดเงินสดมาหมุนเวียนต่อเนื่อง จะทำให้อัตราดอกเบี้ยสะสมเพิ่มขึ้นอย่างรวดเร็ว จนกลายเป็นวงจรหนี้ที่ยากจะหาทางออกและบั่นทอนความมั่นคงทางการเงินในระยะยาว
🚨 การไม่มีเงินสำรองฉุกเฉินที่เพียงพอ
หากเกิดสถานการณ์ที่ทำให้รายได้หยุดชะงักกะทันหัน หรือมีเรื่องเร่งด่วนที่ต้องใช้เงินก้อน การไม่มีเงินสำรองเตรียมไว้ล่วงหน้าอย่างน้อย 3-6 เท่าของรายจ่าย จะบีบบังคับให้เราต้องไปกู้ยืมจากแหล่งเงินอื่น ซึ่งเป็นการสร้างภาระหนี้สินใหม่ทับซ้อนกับปัญหาเดิม
ความเสี่ยงด้านภาษี
หลายคนมองว่าภาษีเป็นเรื่องที่ค่อยจัดการตอนปลายปีก็ได้ แต่การปล่อยปละละเลยไม่วางแผนตั้งแต่วันนี้ เป็นความเสี่ยงที่ทำให้เราเสียโอกาสทางการเงินไปอย่างน่าเสียดาย ทั้งในแง่ของสภาพคล่องและการจัดสรรเงินเพื่อเป้าหมายในอนาคต ลองมาเช็กดูว่าตอนนี้กำลังตกอยู่ในความเสี่ยงจากการบริหารจัดการภาษีที่ไม่ดีพอเหล่านี้หรือไม่กัน?

💰 เสี่ยงจากการขาดสภาพคล่องในช่วงปลายปี
การไม่มีแผนล่วงหน้ามักทำให้เราต้องนำเงินก้อนใหญ่ไปจ่ายค่าใช้จ่ายต่าง ๆ ในช่วงเดือนสุดท้ายของปีเพียงครั้งเดียว ซึ่งส่งผลกระทบโดยตรงต่อสภาพคล่องและเงินหมุนเวียนที่ควรจะถูกนำไปใช้ในชีวิตประจำวันหรือเป้าหมายอื่น ๆ ให้เกิดประโยชน์สูงสุด
💰 เสี่ยงสูญเสียโอกาสในการเลือกเครื่องมือที่ดีที่สุด
ความเร่งรีบในการตัดสินใจซื้อผลิตภัณฑ์เพื่อลดหย่อนภาษีช่วงปลายปี ทำให้เรามักละเลยการเปรียบเทียบเงื่อนไขอย่างละเอียด ส่งผลให้เราพลาดโอกาสที่จะเลือกผลิตภัณฑ์ที่ตอบโจทย์เป้าหมายทางการเงินระยะยาวของเราจริง ๆ และได้เพียงแค่ผลประโยชน์ทางภาษีระยะสั้นเท่านั้น
💰 เสี่ยงทิ้งโอกาสที่จะสร้างรากฐานความมั่นคง
เงินภาษีที่ต้องจ่ายไม่ใช่แค่รายจ่ายที่เสียเปล่า หากรู้จักวางแผนให้ดี เงินก้อนนี้สามารถเปลี่ยนเป็นเครื่องมือทางการเงินที่ช่วยสร้างหลักประกันหรือความมั่นคงในระยะยาวได้ การไม่บริหารจัดการจึงเท่ากับการทิ้งโอกาสในการสะสมความมั่งคั่งให้ตัวเองไปอย่างน่าเสียดาย
ความเสี่ยงด้านอนาคตและชีวิตหลังเกษียน
อนาคตเป็นสิ่งที่ไม่มีใครคาดเดาได้ ไม่ว่าจะเป็นความเสี่ยงจากการจากไปก่อนวัยอันควร ที่อาจทิ้งภาระไว้ให้คนข้างหลัง หรือการมีอายุยืนยาวแต่มีเงินไม่พอใช้ ความเสี่ยงเหล่านี้ล้วนต้องอาศัยการเตรียมพร้อม โดยเพื่อให้เห็นภาพชัดมากขึ้นลองมาดู "ความเสี่ยงในอนาคต" ที่เราควรตระหนักและออกแบบแผนรับมือเอาไว้ล่วงหน้ากัน

👵 เสี่ยงเสียรายได้จากเสาหลักของครอบครัว
หากเสาหลักของบ้านเกิดเหตุไม่คาดฝันจนไม่สามารถสร้างรายได้ได้อีกต่อไป ความมั่นคงที่สะสมมาอาจไม่เพียงพอต่อการรักษาระดับคุณภาพชีวิตของสมาชิกที่เหลือ ทำให้คนข้างหลังต้องเผชิญกับวิกฤตทางการเงินที่รุนแรงและอาจต้องลดทอนอนาคตของคนในครอบครัวลง
👵 เสี่ยงรายได้ที่ไม่เพียงพอต่อการครองชีพในระยะยาว
ค่าใช้จ่ายหลังเกษียณมักถูกประเมินต่ำกว่าความเป็นจริง การไม่มีแหล่งรายได้ที่แน่นอนหรือไม่มีเงินก้อนที่เพียงพอต่อค่าครองชีพในอีก 20-30 ปีข้างหน้า คือความเสี่ยงใหญ่ที่อาจทำให้ชีวิตบั้นปลายต้องเผชิญกับความลำบาก และอาจต้องพึ่งพาผู้อื่นในยามที่ต้องการอิสระมากที่สุด
👵 เสี่ยงในการส่งต่อมรดก
การไม่มีการวางแผนส่งต่อสินทรัพย์ที่ชัดเจนและเป็นระบบ อาจนำไปสู่ข้อพิพาททางกฎหมาย หรือทำให้สินทรัพย์ที่อุตส่าห์สะสมมาต้องสูญเสียมูลค่าไปอย่างน่าเสียดาย การวางแผนให้เป็นระบบจึงเป็นวิธีเดียวที่จะส่งมอบความรักและความมั่นคงให้คนข้างหลังได้อย่างสมบูรณ์
เพราะเป้าหมาย ความเสี่ยง และไลฟ์สไตล์ของแต่ละคนไม่เหมือนกัน การรับมือกับความไม่แน่นอนจึงไม่มีสูตรสำเร็จที่ใช้กับทุกคนได้ การวิเคราะห์ความเสี่ยงรายบุคคลจึงเป็นสิ่งสำคัญที่ทำให้เราตัดสินใจได้อย่างถูกต้องและคุ้มค่าที่สุด
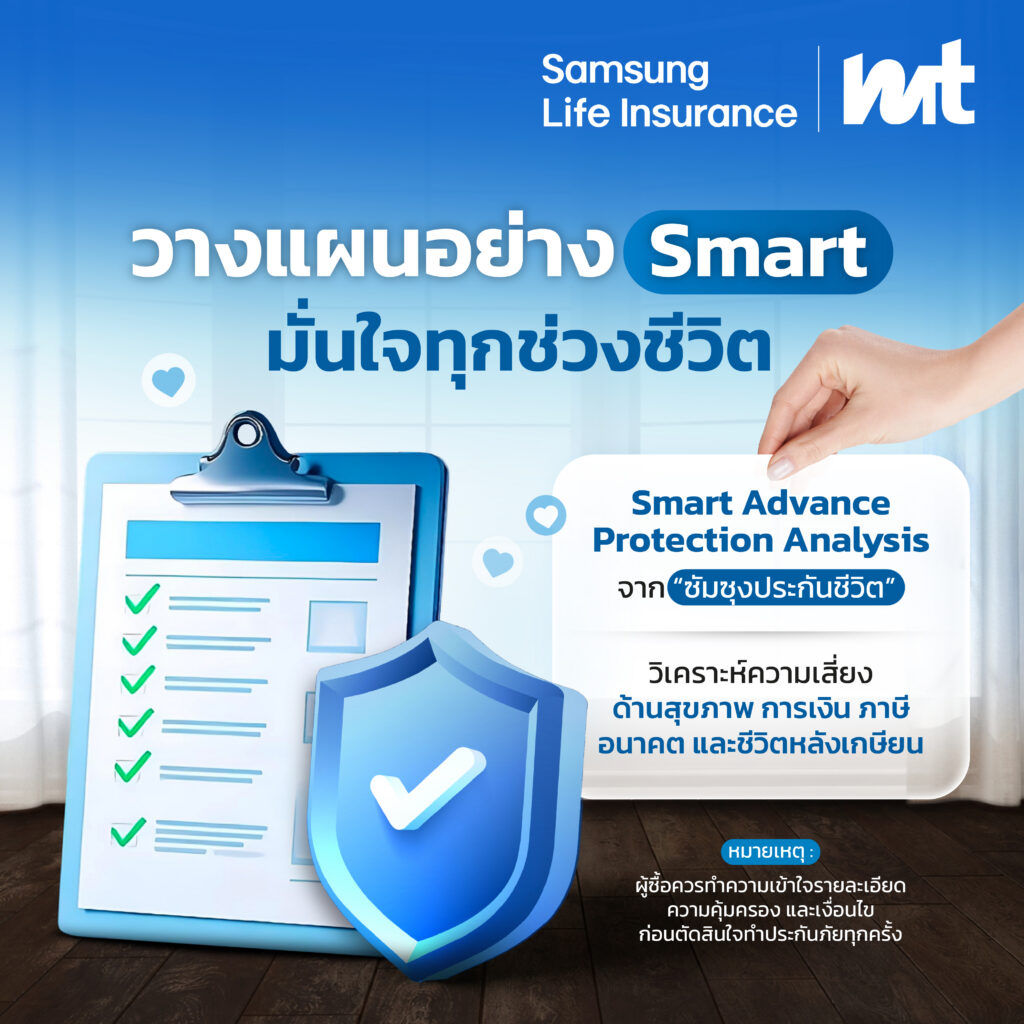
💙“ซัมซุงประกันชีวิต” ตัวช่วยวางแผนอย่าง Smart มั่นใจทุกช่วงของชีวิต เพราะมี Smart Advance Protection Analysis และผู้เชี่ยวชาญคอยช่วยวิเคราะห์ความเสี่ยงในทุกด้าน สุขภาพ การเงิน ภาษี อนาคต และชีวิตหลังเกษียน พร้อม Match ความคุ้มครองให้ตรงใจคุณที่สุด ไม่ว่าจะ Moment ไหน ก็พร้อมรับมือด้วย ซัมซุงประกันชีวิต💙
หมายเหตุ : ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครอง และเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
#TheMoneyTrends #สมาร์ททุกโมเมนต์กับซัมซุงประกันชีวิต #Smartทุกโมเมนต์กับซัมซุงประกันชีวิต #ซัมซุงประกันชีวิต
บทความนี้เป็น Advertorial
Tagged in
บทความที่เกี่ยวข้อง
คนรวยใช้ “ประกันชีวิต” ทำอะไรที่ไม่ใช่แค่ “เป็นทุนไว้ดูแล...
มีบ้านหลายหลัง มีที่ดินหลายแปลง มีธุรกิจมูลค่าหลายสิบล้าน ทำไมยังต้องซื้อประกันชีวิต? ใ...
“สิ่งที่มันไม่เสีย ก็อย่าไปซ่อม” บทเรียนการเงินจากชายผู้ท...
ถ้าอยากเกษียณตั้งแต่ยังอายุน้อยเหมือนอย่าง อเล็กซ์ ไตรแอส (Alex Trias) การวางแผนการเงิ...
“พ่อต่างหากที่มีเงิน! ลูกไม่มีเงิน!” บทเรียนก...
เมื่อสัปดาห์ที่ผ่านมา เบน แอฟเฟล็ก นักแสดงวัย 52 ปี ได้พาลูกชายอายุ 13 ปี ซามูเอล แอฟเฟ...
“อย่าเสียใจในสิ่งที่ตัวเองเลือกแล้ว” 10 ข้อที...
ใคร ๆ ต่างก็ผ่านความรู้สึก รู้อย่างนี้ไม่น่าทำเลย หรือน่าจะรู้เร็วกว่านี้ จะได้ไม่ทำ นี...
เราใช้คุกกี้เพื่อพัฒนาประสิทธิภาพ และประสบการณ์ที่ดีในการใช้เว็บไซต์ของคุณ คุณสามารถศึกษารายละเอียดได้ที่ นโยบายความเป็นส่วนตัว